Como funciona o consórcio do Sicredi fica mais claro com esta simulação prática
Entender como funciona o consórcio do Sicredi antes de entrar em um grupo evita surpresas com prazos e taxa de administração. Antes de seguir, um parêntese automotivo: confira a ficha do Volkswagen Taos, um dos SUVs mais comentados de 2026.
Este guia explica o funcionamento do consórcio administrado pelo Sicredi, traz uma simulação prática de exemplo, aponta riscos e critérios de liquidez e ajuda a comparar essa opção com outras formas de adquirir um bem, sempre sem prometer contemplação em prazo determinado.
Como funciona o consórcio do Sicredi da adesão à contemplação? 🔎
O consórcio é uma modalidade de compra coletiva em que um grupo de participantes paga parcelas mensais para formar uma poupança comum, usada para contemplar, por sorteio ou lance, cartas de crédito destinadas à compra de bens como veículos ou imóveis.
Diferentemente do financiamento, o consórcio não cobra juros sobre o saldo devedor, mas cobra taxa de administração, e o participante não recebe o bem imediatamente, a contemplação depende do sorteio mensal ou da oferta de um lance.
Para quem também pesquisa opções de mobilidade, o Hyundai Ioniq 5 segue como um dos elétricos mais comentados do ano.
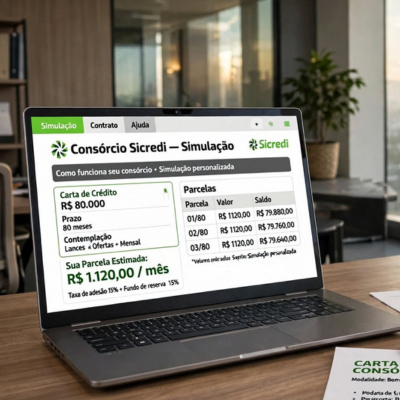
Como funciona o consórcio do Sicredi em uma simulação de grupo e lance 📊
Imagine um participante que entra em um grupo de consórcio de veículos com carta de crédito de R$ 60.000, pagando parcelas mensais ao longo do prazo do grupo, sujeitas a correção por um índice definido em contrato.
Essa simulação é apenas ilustrativa: o valor da parcela, o prazo até a contemplação e a taxa de administração variam conforme o grupo e devem ser confirmados diretamente com a administradora antes da adesão, já que não há garantia de quando a contemplação ocorrerá.
| Etapa / elemento | Como funciona no consórcio do Sicredi? |
| Adesão | O participante escolhe a categoria, o valor da carta de crédito e o prazo, conforme as opções disponíveis no grupo |
| Formação do grupo | Os participantes pagam parcelas mensais para formar um fundo comum destinado à compra dos bens ou serviços previstos |
| Composição da parcela | Pode incluir fundo comum, taxa de administração, fundo de reserva, seguro prestamista e outros encargos previstos no contrato |
| Juros | Não há juros de financiamento, mas existem taxa de administração e demais custos contratuais |
| Contemplação por sorteio | Ocorre nas assembleias mensais, conforme as regras do grupo e a disponibilidade de recursos |
| Contemplação por lance | O participante oferece recursos próprios ou lance embutido; a contemplação depende das regras e dos resultados da assembleia |
| Uso da carta de crédito | Após a contemplação, o crédito pode ser usado para comprar o bem ou serviço previsto na categoria contratada |
| Consórcio de automóveis | O Sicredi informa planos com prazos de até 100 meses e possibilidade de escolher veículos novos ou seminovos após a contemplação |
| Reajuste | O valor da carta e das parcelas pode ser atualizado conforme o índice ou critério definido na proposta e no regulamento |
| Simulação ilustrativa | Uma carta de R$ 60.000 não permite calcular a parcela sem conhecer prazo, taxa de administração, fundo de reserva, seguro e regra de reajuste |
| Liquidez | É limitada; a desistência ou exclusão segue o contrato e não garante devolução imediata dos valores pagos |
| Principal risco | Não há garantia de contemplação em uma data específica; o sorteio depende do grupo e o lance depende da disputa e das regras vigentes |
| Fiscalização | A administradora de consórcios é autorizada e supervisionada pelo Banco Central do Brasil |
Como avaliar antes de contratar? 🔎
- Confirme o valor da carta, o prazo, o índice de reajuste e todos os componentes da parcela.
- Separe a taxa de administração do fundo de reserva, do seguro e de eventuais tarifas.
- Não trate o lance como garantia de contemplação; verifique o histórico do grupo apenas como referência, não como promessa.
- Compare o consórcio com o financiamento considerando urgência, entrada, juros, prazo, custo total e valor das parcelas.
- Verifique as regras para uso da carta, análise de garantias, escolha do fornecedor e compra de veículo novo ou seminovo.
- Leia a proposta de participação e o regulamento geral antes da assinatura, especialmente as regras de desistência, exclusão, restituição e contemplação.
- Para uma carta de R$ 60.000, solicite uma cotação formal com parcela inicial, reajustes projetados, taxa total de administração, fundo de reserva, seguro e custo total estimado.
- O consórcio pode ser adequado para quem consegue esperar; para quem precisa do veículo imediatamente, o financiamento ou a compra à vista podem atender melhor, apesar das diferenças de custo e liquidez.
Como interpretar a comparação de custos 🔎
- O consórcio não cobra juros como um financiamento, mas inclui taxa de administração.
- A entrega do bem depende da contemplação por sorteio ou lance, enquanto o financiamento prevê aquisição após aprovação.
- A carta e as parcelas podem seguir o índice de correção definido no contrato.
- No financiamento, os juros ficam incorporados às parcelas conforme a proposta contratada.
Essas diferenças impedem que a decisão seja tomada apenas pela mensalidade. É preciso observar o tempo de espera, o custo administrativo, os reajustes e a necessidade de uso imediato do veículo.
A modalidade pode servir ao planejamento, mas a contemplação não deve ser tratada como data garantida fora das condições do grupo.
Taxa de administração, prazos, reajustes e riscos ⚖️
O principal risco do consórcio é a incerteza sobre quando ocorrerá a contemplação, já que ela depende de sorteio mensal ou da oferta de um lance maior que os demais participantes.
A liquidez também é limitada: em caso de desistência antes da contemplação, a devolução dos valores pagos costuma seguir regras específicas do grupo e pode levar tempo, conforme definido em contrato.
Consórcio, financiamento e compra à vista em comparação 📈
Comparado ao financiamento bancário, o consórcio tende a ter custo total menor por não cobrar juros, mas exige mais paciência, já que não há garantia de contemplação imediata.
A escolha entre os dois depende da urgência em adquirir o bem e da disposição do participante em aguardar o sorteio ou ofertar um lance.
Para quais perfis essa modalidade pode funcionar? ✅
O consórcio do Sicredi tende a fazer sentido para quem não tem pressa em adquirir o bem e busca um custo total menor do que o financiamento tradicional.
Antes de decidir, vale considerar também o Jeep Renegade para quem participa de consórcios de automóveis.
Como comparar a proposta com a necessidade de uso do bem? 🤝
O primeiro filtro é o tempo. Quem precisa do veículo imediatamente enfrenta uma condição diferente de quem pode aguardar a contemplação.
Depois, os custos devem ser organizados sob a mesma referência, evitando comparar apenas parcelas de modalidades com funcionamento distinto.
- Identifique carta, prazo e critério de reajuste no contrato.
- Separe taxa de administração de outros valores cobrados.
- Entenda sorteio e lance sem presumir uma data de contemplação.
- No financiamento, reúna juros, entrada, prazo e custo total.
- Na compra à vista, considere o planejamento necessário para acumular o valor.
- Relacione cada opção à urgência e à capacidade de pagamento.
Essa estrutura mostra por que a ausência de juros no consórcio não significa ausência de custo. Também impede tratar um lance como garantia fora das regras do grupo.
A simulação ajuda a visualizar o fluxo, mas a proposta de adesão e o regulamento devem confirmar valores, correção e obrigações antes da assinatura.
FAQ ❓
- Como funciona a contemplação no consórcio do Sicredi?
- A contemplação ocorre por sorteio mensal entre os participantes ativos ou pela oferta de um lance, sem garantia de prazo definido para qualquer um dos participantes.
- O consórcio cobra juros?
- Não cobra juros como um financiamento, mas cobra taxa de administração e aplica correção sobre o saldo devedor, conforme definido em contrato.
- Posso desistir do consórcio antes de ser contemplado?
- Sim, mas a devolução dos valores pagos costuma seguir regras específicas do grupo, podendo levar tempo; as condições exatas devem ser consultadas no contrato.
- O consórcio é regulado por algum órgão?
- Sim, administradoras de consórcio são autorizadas e fiscalizadas pelo Banco Central do Brasil, o que oferece um nível de segurança regulatória ao participante.
- Consórcio é melhor que financiamento?
- Depende da urgência do comprador: o consórcio tende a ter custo total menor, mas o financiamento entrega o bem de forma imediata após aprovação de crédito.
