Hyundai Creta financiamento: parcela e custo total
Uma parcela aparentemente confortável pode custar caro quando entrada, prazo e serviços agregados entram na conta. Em Hyundai Creta financiamento, a primeira decisão é quanto do preço da versão Limited será efetivamente financiado.
O preço do veículo e o custo do dinheiro precisam aparecer em documentos separados. Uma taxa nominal anunciada não substitui o CET da operação que o banco aprovar.
Qual é a base da simulação? 🧭
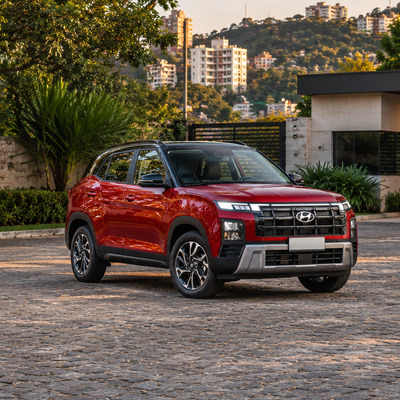
O cenário adota R$ 173.390 como referência de preço público para Limited 2026/27 e entrada de 30%, ou R$ 52.017; o saldo aritmético é R$ 121.373. A página da Hyundai apresenta valores e campanhas que mudam, por isso este número é um cenário datado, não uma cotação atual.
Para simular, use a mesma versão, cor e data em todas as instituições e registre se o frete está incluído. O risco da parcela final, ausente nesse cálculo simples, é tratado em hyundai creta financiamento.
O que a prestação não revela? 📋
Uma simulação Price de 36 meses a 1,29% ao mês sobre R$ 121.373 resulta em cerca de R$ 4.236 mensais e R$ 204.514 somando entrada e parcelas, antes de encargos não contemplados.
A conta mostra a sensibilidade ao juro, não uma oferta aprovada: IOF, registro, seguros e tarifa podem elevar o CET e a parcela final. Confira o contrato efetivo antes de comprometer renda.
Como comparar dois planos sem distorção? 🔎
Compare propostas com a mesma entrada e prazo. Coloque lado a lado saldo financiado, CET anual, valor das parcelas, total pago, exigência de seguro e regras de antecipação.
Se a loja der desconto apenas com seu crédito, compare o ganho no carro ao acréscimo de encargos. Mantenha uma reserva para seguro e revisões, pois o pagamento mensal ao banco não paga esses itens. Para confrontar o método de cálculo com outras instituições, veja como comprar um carro financiado.
O efeito da entrada na prestação 📉
A entrada de 30% no exemplo não foi escolhida por ser ideal para qualquer família; ela serve para tornar o saldo explícito. Se você aumentar a entrada, cai o principal sobre o qual o financiamento cobra juros. Se comprometer todo o dinheiro disponível, entretanto, pode faltar reserva para seguro, IPVA e imprevistos.
Refaça a simulação com pelo menos duas entradas que preservem caixa, mantendo o mesmo prazo e a mesma versão. Compare o total pago em reais, não só a variação da prestação. Em planos com parcela final maior, inclua o valor residual antes de concluir que a mensalidade ficou mais barata.
O preço do carro no contrato 🚙
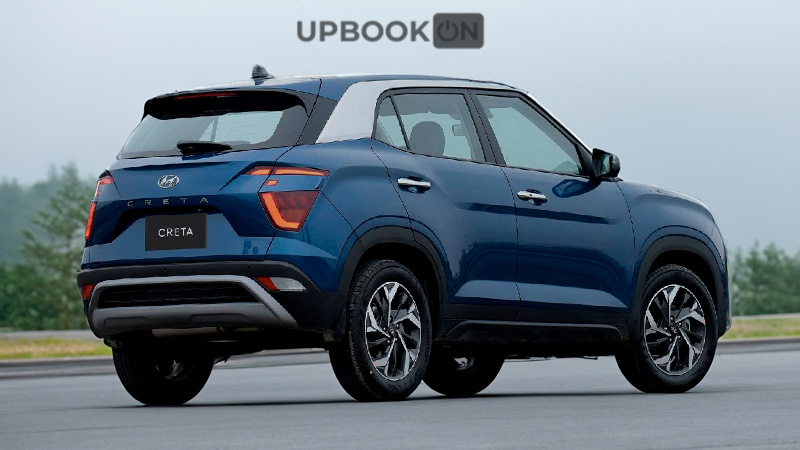
A Limited do exemplo tem 1.0 turbo flex, câmbio automático de seis marchas e porta-malas de 422 litros segundo a Hyundai. A ficha permite identificar o produto, mas o contrato deve indicar cor, fabricação e ano-modelo da unidade. Se a oferta incluir avaliação de usado, peça o valor do Creta sem troca e a avaliação do antigo à parte.
Uma simulação com preço do carro inflado e bônus vistoso pode produzir a mesma dívida que outra sem bônus. Leia também a cláusula de seguros agregados e peça preço com e sem serviços opcionais. Essa disciplina evita atribuir ao banco um custo que, na verdade, veio de acessórios e produtos da concessionária.
A simulação além da parcela 🧩
Ela representa juros e amortização para a hipótese de taxa fixa, mas não substitui a planilha do banco. Se o saldo, a taxa ou o número de meses mudar, refaça a conta desde o início.
A proposta formal deve indicar também o fluxo de pagamentos e serviços incorporados. Um seguro prestamista incluído no financiamento aumenta o principal e, portanto, pode gerar juros sobre a própria prima. Confirme se é necessário ou opcional e peça valores separados. Essa leitura ajuda a explicar por que uma parcela real pode ultrapassar a estimativa simples mesmo quando a taxa nominal parece coincidir.
Identificação da Limited simulada ⚙️
| Item | Especificação |
| Versão e mercado | Creta Limited 2026/27, Brasil |
| Motor e potência | 1,0 TGDI flex; até 120 cv; 17,5 kgfm |
| Câmbio e tração | Automático de 6 marchas; tração dianteira |
| Bagageiro | 422 L (bancos em uso) |
A ficha fixa a versão do exemplo; entrada, juros e total devido pertencem à simulação, não à potência do veículo.
Escolha o prazo pelo total devido ✅
Na Limited, a prestação isolada não decide o financiamento. A entrada de R$ 52.017 e o saldo de R$ 121.373 descrevem apenas o cenário de R$ 173.390; a decisão depende do CET e da soma de todas as parcelas e encargos aprovados.
A proposta vencedora é a que permite manter o carro e cumprir o contrato inteiro sem transformar uma mensalidade confortável em custo total desproporcional.
FAQ ❓
- A conta de R$ 4.236 é oferta para a Limited?
- Não; é exemplo Price com taxa nominal hipotética e sem todos os encargos.
- O que muda com entrada maior?
- Cai o saldo financiado, desde que a reserva permaneça suficiente.
- Qual taxa comparar entre bancos?
- O CET da proposta individual, com custos previstos.
- O financiamento inclui seguro do carro?
- Só se o contrato o especificar; seguro anual é orçamento separado.
- Onde conferir a especificação local?
- A ficha oficial identifica a configuração citada.
